¿Necesitas una cantidad pequeña para una emergencia, para completar la renta o para surtir tu negocio? Hoy hay préstamos que se piden desde el celular, con pocos requisitos y respuesta en minutos, pensados para quien todavía no tiene historial crediticio o no puede comprobar ingresos con recibos de nómina. Son montos chicos y por poco tiempo, ideales para salir de un apuro sin pedirle dinero a nadie.
Reunimos aquí cuatro opciones de apps y plataformas digitales. Cada una evalúa de forma distinta y le conviene a un perfil diferente. En todas, la aprobación, el monto y el costo los define la institución después de revisar tu solicitud, y el costo suele ser más alto que el de un banco. Por eso, antes de aceptar, compara siempre el Costo Anual Total, que en México se conoce como CAT y aparece en la oferta de cada institución.
Cuatro préstamos para pedir desde la app
Préstamo personal Kueski
Ideal si nunca has tenido crédito- RequisitoINE o pasaporte
- AvalNo lo piden
- RespuestaEn minutos
- SolicitudDesde la app
Detalles del préstamo
Kueski presta montos pequeños desde su app a personas mayores de edad, de nacionalidad mexicana y con domicilio en el país, con credencial para votar o pasaporte vigente. Eliges cuánto necesitas, recibes la respuesta en minutos y, si te aprueban, el dinero llega a tu cuenta. Pagar a tiempo te ayuda a construir historial.
Nuestro análisis
- No pide aval ni historial crediticio previo.
- Consultas tu saldo y tu fecha de pago en la app.
- Los montos del primer préstamo son chicos y crecen con tu historial de pagos.
Préstamo Baubap
Ideal si no puedes comprobar ingresos- RequisitoIdentificación oficial
- Comprobante de ingresosNo lo piden
- RespuestaEn minutos
- SolicitudDesde la app
Detalles del préstamo
Baubap pide una identificación oficial y los datos de tu cuenta bancaria. Según su sitio, no pide comprobante de ingresos ni cobra anticipos para prestar. La respuesta llega en minutos y, si te aprueban, ves el monto exacto y la fecha de pago antes de aceptar.
Nuestro análisis
- Trámite muy corto, solo con identificación y cuenta bancaria.
- Te muestra el monto y la fecha de pago antes de aceptar.
- Su costo anual es muy alto: úsalo solo para montos chicos y por pocos días.
- ParaClientes de Stori
- MontosPequeños
- RespuestaEn minutos
- SolicitudDesde la app
Detalles del préstamo
Stori es conocida por su tarjeta de crédito para quien empieza, y en su app también ofrece préstamos de montos pequeños. La aprobación puede salir en minutos, aunque a veces tarda un poco más mientras validan tu información. Usarla con orden ayuda a que tu historial en el Buró de Crédito crezca.
Nuestro análisis
- Todo en la misma app de tu tarjeta.
- Pensada para quien está construyendo historial.
- Si no eres cliente de Stori, primero tienes que abrir tu cuenta.
Préstamo personal Mercado Pago
Ideal si cobras o vendes con Mercado Pago- EvalúaTu actividad en la app
- OfertaAparece en la app
- DepósitoEn tu cuenta
- SolicitudDesde la app
Detalles del préstamo
Mercado Pago ofrece préstamos dentro de su app a quienes tienen movimiento en la cuenta y en Mercado Libre. No depende de un recibo de nómina: la oferta y el monto se calculan con tu historial de cobros, pagos y compras. Si te aparece, eliges el monto y el plazo y el dinero se deposita en tu cuenta.
Nuestro análisis
- Tu movimiento en la app cuenta para la evaluación.
- Trámite de pocos pasos.
- Si casi no usas Mercado Pago, es probable que la oferta no aparezca.
Por qué estas opciones sirven para empezar
Lo que une a estas cuatro opciones es que no te piden lo que un banco suele pedir: años de historial, recibos de nómina o un aval que firme contigo. En lugar de eso, revisan tu identificación, tu cuenta bancaria y, en algunos casos, cómo usas la app. Eso abre la puerta a quien trabaja por su cuenta, a quien cobra en efectivo y a quien apenas está empezando su vida financiera.
La otra cara es el costo. Prestarle a alguien sin historial es más riesgoso para la institución, y ese riesgo se cobra en intereses y comisiones. Por eso estas opciones funcionan bien para cantidades chicas y plazos cortos, y mal para deudas largas. Si lo que necesitas es una cantidad grande o pagarla en muchos meses, conviene mirar las opciones de banco.
Cómo leer el CAT antes de aceptar
El Costo Anual Total reúne en un solo porcentaje la tasa de interés, las comisiones y otros cargos del préstamo, calculado como si duraras un año completo con él. Las instituciones en México tienen que informarlo, y sirve para comparar ofertas distintas en la misma escala. Entre dos préstamos por el mismo monto, el de menor CAT te sale más barato.
En préstamos de pocos días el CAT puede verse muy alto, porque anualiza un costo corto. Por eso, además del CAT, mira cuánto vas a pagar en total en pesos y en qué fecha. Si la suma te aprieta el presupuesto, pide menos o busca otra opción. Y recuerda: ninguna institución seria te pide un depósito por adelantado para liberar tu préstamo.
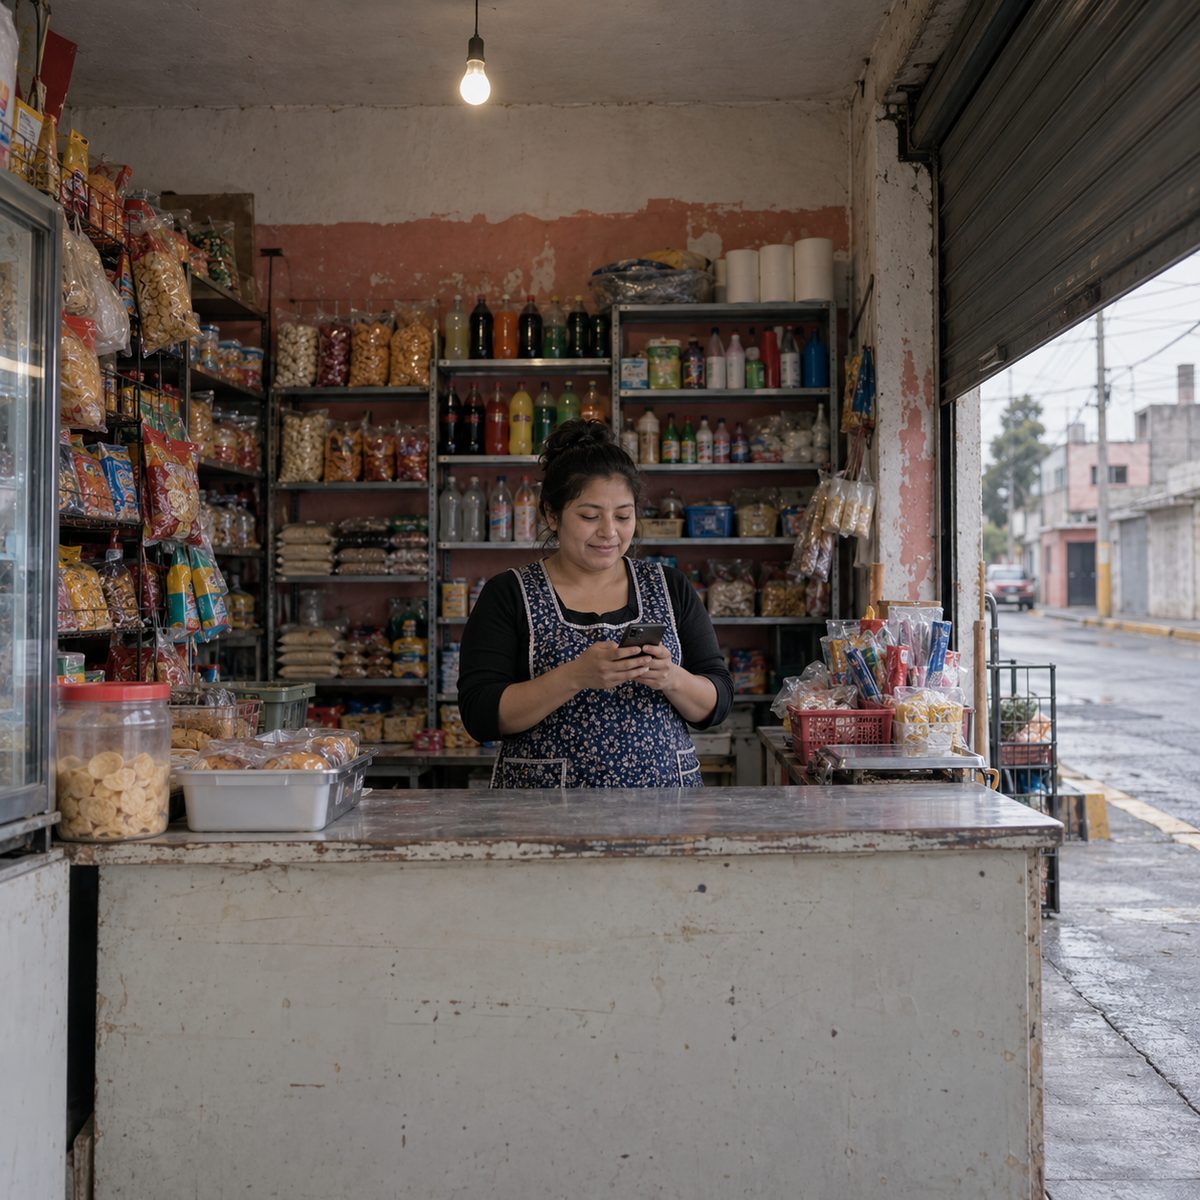
Si pagas a tiempo tus primeros préstamos, se abren opciones con más monto y más plazo en apps y bancos digitales.
Cómo construir historial con un préstamo chico
Un préstamo pequeño bien pagado es una de las formas más rápidas de aparecer en el Buró de Crédito con buenas noticias. Cada pago puntual queda registrado y le dice a la siguiente institución que eres alguien que cumple. Con unos meses de buen comportamiento, las mismas apps suelen ofrecerte montos mayores, y los bancos empiezan a verte como cliente posible.
Lo que funciona: pedir solo lo que puedes pagar con tu ingreso de la quincena, programar recordatorios para la fecha de pago y no encadenar un préstamo para pagar otro. Lo que daña: atrasarte, aunque sea unos días, porque el atraso también se reporta y tarda en borrarse.
El siguiente escalón
Cuando ya tienes historial y algún ingreso que puedas demostrar, el panorama cambia. Apps como Klar o Nu y los préstamos inmediatos de banco ofrecen montos mayores, plazos de varios meses y un costo más bajo que el de los préstamos rápidos. Puedes verlas en nuestra guía de préstamos personales, pensada para ese momento.
Cómo pedir con responsabilidad
Antes de pedir, haz una cuenta sencilla: cuánto entra al mes, cuánto se va en gastos fijos y cuánto te queda libre. El pago del préstamo tiene que caber en lo que queda libre, con margen para un imprevisto. Si no cabe, el préstamo no te está ayudando.
Usa solo apps descargadas de la tienda oficial y revisa que la institución esté registrada ante la CONDUSEF. Desconfía de quien te contacta por WhatsApp ofreciendo dinero, te pide pagar una comisión antes de depositar o te solicita contraseñas. Ninguna de las opciones de esta página trabaja así.
Preguntas frecuentes
¿Puedo pedir un préstamo sin historial crediticio?
Sí. Varias apps evalúan tu identificación y tu cuenta, no solo tu historial en el Buró.
¿Me piden comprobante de ingresos?
Algunas no, como indica Baubap en su sitio; otras pueden pedirlo según el monto.
¿Por qué el costo es más alto que en un banco?
Porque prestar sin historial tiene más riesgo para la institución, y ese riesgo se cobra.
¿En cuánto tiempo recibo el dinero?
En estas apps la respuesta suele llegar en minutos y el depósito poco después de aceptar.
¿Qué pasa si me atraso en un pago?
Se suman intereses y cargos, y el atraso queda reportado, lo que complica pedir crédito después.
¿Es seguro pedir un préstamo por app?
Sí, si la app es de la tienda oficial y la institución está registrada ante la CONDUSEF.
No tener historial ya no te deja fuera del crédito. Elige la opción que mejor se adapte a cómo recibes tu dinero, compara el CAT, pide solo lo que necesitas y paga en fecha: así ese primer préstamo se convierte en el primer paso de un buen historial.
*El monto indicado en el título es un valor de referencia de la categoría. Cada institución define la aprobación, el monto, el plazo, la tasa y el Costo Anual Total (CAT) después de su propio análisis; pueden ser distintos a los mencionados y no están garantizados. Antes de contratar, revisa el CAT y las comisiones que informa la institución. Información consultada en los sitios oficiales en octubre de 2026. Este sitio no es una institución financiera, no otorga préstamos y la información es orientativa; no constituye asesoría financiera.